

Rekonsiliasi Fiskal: Pengertian, Tujuan, Jenis Koreksi, dan Cara Melakukannya
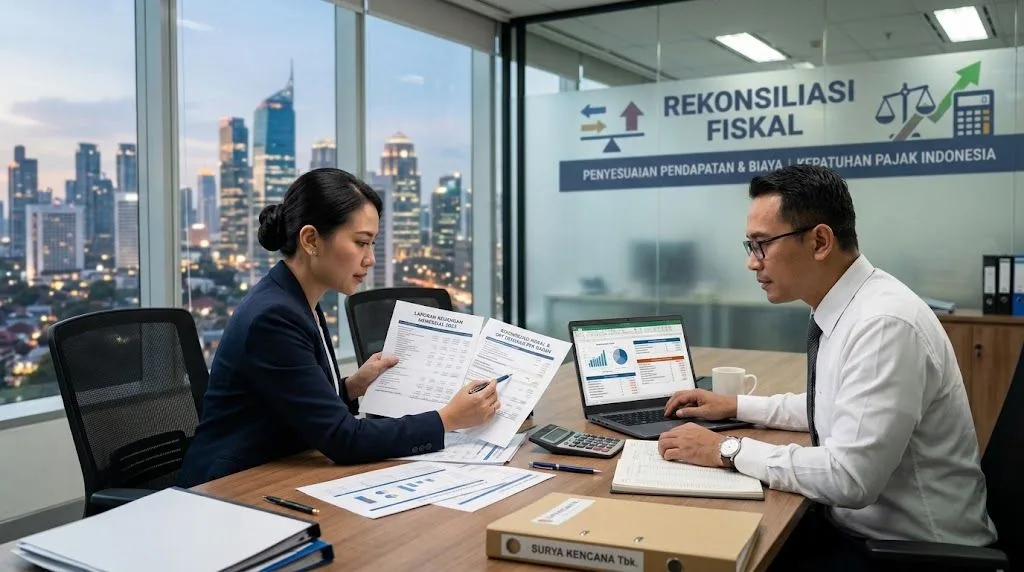
Rekonsiliasi fiskal adalah proses penyesuaian antara laba atau rugi berdasarkan laporan keuangan komersial dengan ketentuan perpajakan untuk menentukan penghasilan kena pajak yang menjadi dasar penghitungan PPh Badan.
Perbedaan antara laporan komersial dan laporan fiskal dapat terjadi karena standar akuntansi dan ketentuan perpajakan memiliki perlakuan yang berbeda terhadap penghasilan, biaya, penyusutan, dan transaksi tertentu.
Karena itu, rekonsiliasi fiskal menjadi salah satu proses penting dalam penyusunan SPT Tahunan Badan.
Apa Itu Rekonsiliasi Fiskal?
Rekonsiliasi fiskal adalah proses melakukan penyesuaian terhadap laba atau rugi komersial agar sesuai dengan ketentuan perpajakan.
Sederhananya, perusahaan terlebih dahulu menentukan laba rugi berdasarkan pembukuan atau laporan keuangan. Selanjutnya, dilakukan penyesuaian atas transaksi atau biaya yang perlakuan pajaknya berbeda dari perlakuan akuntansinya.
Hasil dari proses tersebut digunakan untuk menentukan laba atau rugi fiskal dan selanjutnya menghitung Penghasilan Kena Pajak sesuai ketentuan PPh.
Ketentuan mengenai penghitungan Penghasilan Kena Pajak dan biaya yang dapat atau tidak dapat dikurangkan dari penghasilan bruto bersumber dari ketentuan PPh yang telah mengalami beberapa perubahan, termasuk melalui UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan dan peraturan pelaksananya.
Mengapa Rekonsiliasi Fiskal Diperlukan?
Laporan keuangan komersial dibuat untuk memberikan informasi mengenai kondisi dan kinerja keuangan perusahaan berdasarkan standar akuntansi.
Sementara itu, penghitungan pajak menggunakan ketentuan perpajakan.
Akibatnya, suatu biaya yang diakui sebagai beban dalam laporan keuangan belum tentu seluruhnya dapat menjadi pengurang penghasilan bruto untuk tujuan perpajakan.
DJP menjelaskan bahwa terdapat biaya tertentu yang tidak dapat diakui sebagai pengurang penghasilan bruto dalam penghitungan PPh.
Rekonsiliasi fiskal diperlukan untuk:
- Menyesuaikan laba komersial dengan ketentuan perpajakan.
- Menentukan penghasilan kena pajak.
- Mengidentifikasi koreksi fiskal.
- Menentukan PPh Badan yang terutang.
- Mendukung penyusunan SPT Tahunan Badan.
- Mengurangi risiko kesalahan dalam pelaporan pajak.
- Membantu perusahaan mempersiapkan dokumentasi perpajakan.
Apa Perbedaan Laporan Komersial dan Laporan Fiskal?
Laporan keuangan komersial disusun berdasarkan standar akuntansi yang berlaku dan bertujuan memberikan informasi keuangan kepada pihak internal maupun eksternal perusahaan.
Sementara itu, laporan fiskal menggunakan dasar ketentuan perpajakan untuk menentukan penghasilan yang menjadi dasar penghitungan pajak.
Perbedaan perlakuan tersebut dapat menyebabkan laba menurut laporan keuangan berbeda dengan laba menurut ketentuan perpajakan.
Contohnya, perusahaan mungkin mencatat suatu biaya sebagai beban secara akuntansi, tetapi berdasarkan ketentuan pajak biaya tersebut tidak dapat sepenuhnya atau sebagian dikurangkan dari penghasilan bruto.
Perbedaan inilah yang kemudian disesuaikan melalui rekonsiliasi fiskal.
Apa Itu Koreksi Fiskal?
Koreksi fiskal adalah penyesuaian yang dilakukan terhadap laba atau rugi komersial karena terdapat perbedaan perlakuan antara akuntansi dan perpajakan.
Secara umum, koreksi fiskal dibagi menjadi koreksi fiskal positif dan koreksi fiskal negatif.
Koreksi Fiskal Positif
Koreksi fiskal positif merupakan penyesuaian yang menyebabkan penghasilan kena pajak menjadi lebih besar dibandingkan laba komersial sebelum koreksi.
Koreksi ini dapat terjadi ketika terdapat biaya yang telah dicatat sebagai beban secara komersial tetapi tidak dapat atau belum dapat dikurangkan secara fiskal.
Contohnya dapat berupa biaya yang tidak memenuhi persyaratan sebagai pengurang penghasilan bruto berdasarkan ketentuan perpajakan.
Koreksi Fiskal Negatif
Koreksi fiskal negatif merupakan penyesuaian yang menyebabkan penghasilan kena pajak menjadi lebih kecil dibandingkan laba komersial sebelum koreksi.
Kondisi ini dapat terjadi ketika terdapat penghasilan yang telah diperhitungkan secara komersial tetapi memiliki perlakuan fiskal tertentu, atau ketika terdapat biaya yang menurut ketentuan perpajakan dapat dibebankan dengan perlakuan berbeda dari pembukuan komersial.
Jenis koreksi harus ditentukan berdasarkan karakter transaksi dan ketentuan pajak yang berlaku, sehingga tidak semua perbedaan akuntansi otomatis menjadi koreksi fiskal.
Contoh Rekonsiliasi Fiskal
Salah satu contoh sederhana adalah ketika perusahaan mencatat biaya tertentu sebagai beban dalam laporan laba rugi.
Secara akuntansi, biaya tersebut dapat mengurangi laba perusahaan.
Namun, apabila berdasarkan ketentuan perpajakan biaya tersebut tidak memenuhi persyaratan untuk menjadi pengurang penghasilan bruto, biaya tersebut perlu disesuaikan dalam rekonsiliasi fiskal.
Misalnya:
Perusahaan memiliki laba komersial sebesar Rp5 miliar.
Dalam laporan tersebut terdapat biaya yang secara fiskal tidak dapat dikurangkan sebesar Rp200 juta.
Maka, secara sederhana:
Laba komersial: Rp5 miliar
Koreksi fiskal positif: Rp200 juta
Laba fiskal sebelum penyesuaian lainnya: Rp5,2 miliar
Perhitungan sebenarnya tentu perlu mempertimbangkan seluruh transaksi, koreksi fiskal lainnya, kompensasi kerugian, penghasilan yang dikenakan pajak final, penghasilan bukan objek pajak, serta ketentuan perpajakan lain yang relevan.
Apa Saja yang Perlu Direview dalam Rekonsiliasi Fiskal?
Rekonsiliasi fiskal sebaiknya tidak hanya dilakukan dengan melihat total biaya perusahaan.
Setiap jenis transaksi perlu dilihat berdasarkan substansi dan ketentuan pajaknya.
Beberapa area yang umumnya perlu diperhatikan meliputi:
Pendapatan dan penghasilan
Perusahaan perlu mengidentifikasi seluruh penghasilan dan menentukan perlakuan perpajakannya.
Hal ini penting karena terdapat penghasilan yang dapat memiliki perlakuan pajak berbeda, termasuk penghasilan yang dikenakan pajak final atau memiliki ketentuan khusus.
Biaya operasional
Biaya seperti perjalanan, entertainment, promosi, jasa, sewa, dan biaya lainnya perlu diperiksa berdasarkan ketentuan perpajakan serta dokumen pendukungnya.
Penyusutan dan amortisasi
Perbedaan antara metode atau masa manfaat secara akuntansi dan fiskal dapat menyebabkan perbedaan penghitungan penyusutan atau amortisasi.
Biaya yang tidak dapat dikurangkan
Perusahaan perlu mengidentifikasi biaya yang menurut ketentuan pajak tidak dapat menjadi pengurang penghasilan bruto.
Pajak dan biaya terkait pajak
Perlakuan biaya pajak perlu diperiksa karena tidak semua jenis pajak memiliki perlakuan yang sama dalam penghitungan penghasilan kena pajak.
Transaksi dengan pihak berelasi
Transaksi dengan pihak yang mempunyai hubungan istimewa perlu diperhatikan, terutama apabila berkaitan dengan transfer pricing dan kewajaran transaksi.
Bagaimana Cara Melakukan Rekonsiliasi Fiskal?
Proses rekonsiliasi fiskal dapat dilakukan melalui beberapa tahapan.
1. Menyiapkan laporan keuangan
Perusahaan menyiapkan laporan laba rugi dan data pembukuan untuk periode yang akan dihitung.
2. Mengidentifikasi perbedaan komersial dan fiskal
Setiap akun pendapatan dan biaya dianalisis untuk mengetahui apakah perlakuan akuntansinya berbeda dengan perlakuan perpajakan.
3. Mengelompokkan koreksi
Perbedaan yang ditemukan kemudian diklasifikasikan sebagai koreksi fiskal positif atau negatif sesuai karakteristiknya.
4. Menghitung laba atau rugi fiskal
Setelah seluruh koreksi dilakukan, perusahaan menentukan laba atau rugi berdasarkan ketentuan perpajakan.
5. Menghitung Penghasilan Kena Pajak
Laba atau rugi fiskal selanjutnya digunakan dalam proses penghitungan Penghasilan Kena Pajak dengan memperhatikan ketentuan yang berlaku.
6. Melakukan review
Hasil rekonsiliasi perlu diperiksa kembali untuk memastikan seluruh koreksi memiliki dasar yang jelas dan didukung dokumen yang memadai.
7. Menggunakan hasilnya untuk SPT Tahunan
Hasil rekonsiliasi fiskal menjadi salah satu komponen penting dalam penyusunan SPT Tahunan PPh Badan.
Kesalahan yang Sering Terjadi dalam Rekonsiliasi Fiskal
Rekonsiliasi fiskal dapat menjadi kompleks apabila perusahaan memiliki banyak transaksi dan akun biaya.
Beberapa kesalahan yang sering terjadi antara lain:
- Menganggap seluruh biaya dalam laporan keuangan otomatis dapat menjadi pengurang pajak.
- Tidak melakukan review terhadap biaya tertentu.
- Salah mengklasifikasikan koreksi fiskal.
- Tidak memperhatikan perlakuan pajak atas penghasilan tertentu.
- Tidak merekonsiliasi data pembukuan dengan SPT.
- Tidak memiliki dokumen pendukung yang memadai.
- Tidak memperhatikan transaksi dengan pihak berelasi.
- Menggunakan perlakuan pajak yang sudah tidak sesuai dengan ketentuan terbaru.
Kesalahan tersebut dapat memengaruhi penghitungan PPh Badan dan meningkatkan risiko ketika data perusahaan ditinjau oleh otoritas pajak.
Rekonsiliasi Fiskal dan SPT Tahunan Badan
Rekonsiliasi fiskal memiliki hubungan erat dengan SPT Tahunan Badan.
Sebelum perusahaan melaporkan SPT Tahunan, laba komersial perlu disesuaikan berdasarkan ketentuan perpajakan untuk menentukan penghasilan kena pajak.
Karena itu, kualitas rekonsiliasi fiskal dapat memengaruhi kualitas penghitungan dan pelaporan PPh Badan.
Perusahaan sebaiknya melakukan rekonsiliasi sebelum mendekati batas waktu pelaporan agar terdapat cukup waktu untuk melakukan review dan memperbaiki apabila ditemukan perbedaan.
Rekonsiliasi Fiskal untuk Perusahaan PMA
Bagi perusahaan PMA, rekonsiliasi fiskal dapat menjadi lebih kompleks karena terdapat kemungkinan transaksi lintas negara dan transaksi dengan perusahaan afiliasi.
Beberapa transaksi yang perlu diperhatikan antara lain:
- Management fee.
- Royalty.
- Technical service.
- Intercompany loan.
- Pembelian atau penjualan dengan perusahaan afiliasi.
- Biaya jasa dari perusahaan dalam satu grup.
- Transaksi lintas negara lainnya.
Selain dampaknya terhadap rekonsiliasi fiskal, transaksi tersebut dapat memiliki implikasi withholding tax dan transfer pricing.
Karena itu, rekonsiliasi fiskal perusahaan PMA sebaiknya dilakukan dengan mempertimbangkan keseluruhan konteks transaksi, bukan hanya melihat akun biaya secara terpisah.
Kapan Perusahaan Membutuhkan Jasa Rekonsiliasi Fiskal?
Perusahaan dapat mempertimbangkan menggunakan jasa rekonsiliasi fiskal ketika:
- Transaksi perusahaan semakin kompleks.
- Jumlah akun dan transaksi semakin banyak.
- Tim internal memiliki keterbatasan kapasitas.
- Perusahaan akan menyusun SPT Tahunan Badan.
- Terdapat banyak perbedaan antara laporan komersial dan fiskal.
- Perusahaan memiliki transaksi dengan pihak berelasi.
- Perusahaan merupakan PMA.
- Perusahaan ingin melakukan tax review.
- Perusahaan ingin mengidentifikasi risiko pajak sebelum pemeriksaan.
- Perusahaan membutuhkan second opinion atas perhitungan pajaknya.
Jasa profesional dapat membantu perusahaan melakukan review secara lebih sistematis dan memberikan rekomendasi berdasarkan kondisi transaksi perusahaan.
Mengapa Menggunakan Jasa Rekonsiliasi Fiskal Inatax?
Inatax membantu perusahaan melakukan rekonsiliasi fiskal dengan memahami hubungan antara laporan keuangan, transaksi bisnis, dan ketentuan perpajakan.
Proses dapat mencakup review laporan keuangan, identifikasi perbedaan komersial dan fiskal, analisis koreksi fiskal, review transaksi tertentu, serta penyusunan rekomendasi.
Untuk perusahaan dengan kebutuhan yang lebih kompleks, rekonsiliasi fiskal dapat diintegrasikan dengan layanan tax review, tax compliance, tax health check, SPT Tahunan Badan, dan transfer pricing.
Dengan pendekatan tersebut, perusahaan tidak hanya memperoleh hasil rekonsiliasi, tetapi juga pemahaman mengenai area perpajakan yang perlu diperbaiki atau diperhatikan.
FAQ Rekonsiliasi Fiskal
Apa itu rekonsiliasi fiskal?
Rekonsiliasi fiskal adalah proses menyesuaikan laba atau rugi komersial berdasarkan ketentuan perpajakan untuk menentukan laba atau rugi fiskal dan Penghasilan Kena Pajak.
Apa tujuan rekonsiliasi fiskal?
Tujuan utamanya adalah memastikan penghitungan pajak perusahaan menggunakan dasar yang sesuai dengan ketentuan perpajakan dan mendukung penyusunan SPT Tahunan Badan.
Apa itu koreksi fiskal positif?
Koreksi fiskal positif adalah penyesuaian yang secara umum meningkatkan laba fiskal atau Penghasilan Kena Pajak dibandingkan laba komersial sebelum koreksi.
Apa itu koreksi fiskal negatif?
Koreksi fiskal negatif adalah penyesuaian yang secara umum menurunkan laba fiskal atau Penghasilan Kena Pajak dibandingkan laba komersial sebelum koreksi.
Apakah semua biaya perusahaan dapat menjadi pengurang pajak?
Tidak. Perlakuan fiskal suatu biaya bergantung pada ketentuan perpajakan dan persyaratan yang berlaku. DJP menjelaskan bahwa terdapat biaya tertentu yang tidak dapat dikurangkan dari penghasilan bruto.
Apakah rekonsiliasi fiskal wajib dilakukan?
Rekonsiliasi fiskal merupakan proses penting dalam menentukan penghasilan kena pajak ketika terdapat perbedaan antara pembukuan komersial dan ketentuan perpajakan. Kebutuhan dan bentuk penyesuaiannya bergantung pada kondisi perusahaan dan transaksi yang dilakukan.
Apakah perusahaan PMA membutuhkan rekonsiliasi fiskal?
Perusahaan PMA juga perlu melakukan penyesuaian fiskal sesuai ketentuan perpajakan. Kompleksitasnya dapat meningkat apabila perusahaan memiliki transaksi lintas negara atau transaksi dengan pihak berelasi.
Butuh Bantuan Rekonsiliasi Fiskal?
Rekonsiliasi fiskal yang akurat membantu perusahaan memastikan laba komersial telah disesuaikan secara tepat untuk kebutuhan perpajakan dan penyusunan SPT Tahunan Badan.
Jika perusahaan Anda membutuhkan jasa rekonsiliasi fiskal, tim Inatax dapat membantu melakukan review dan penyesuaian sesuai karakteristik transaksi serta kebutuhan perpajakan perusahaan.
Konsultasi melalui WhatsApp
WhatsApp: 08118384517
Konsultasi melalui Email
Email: [email protected]